
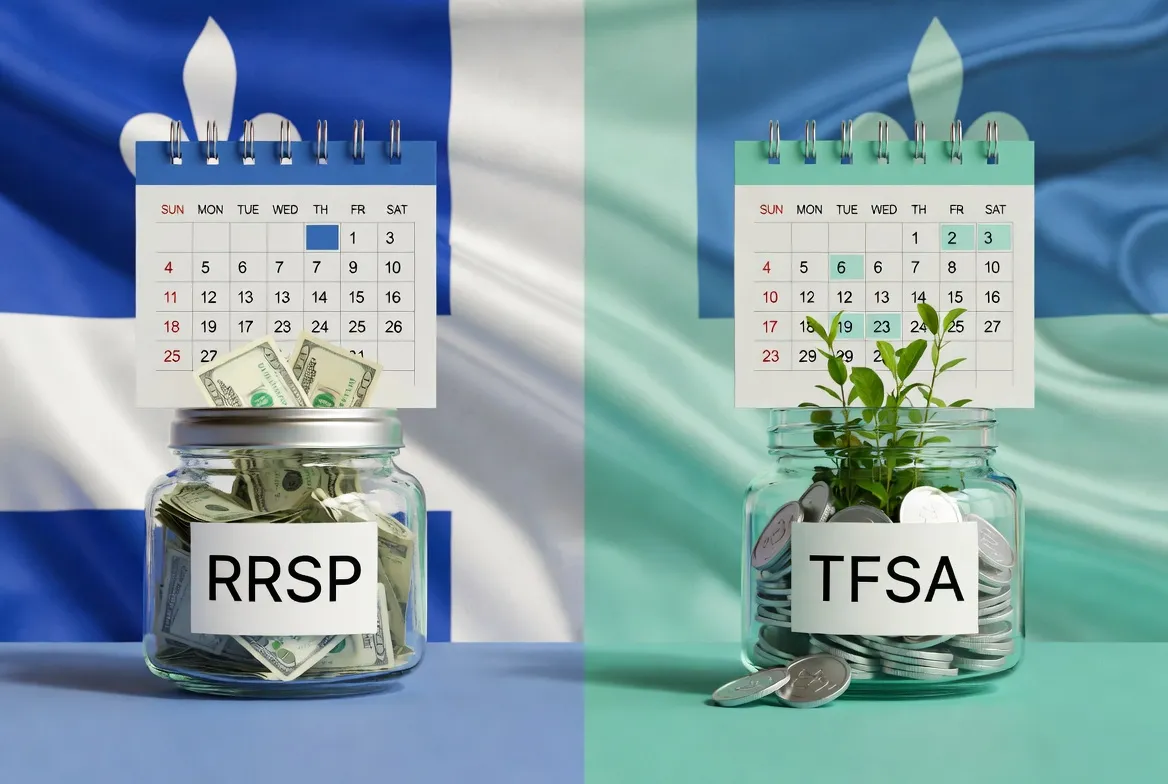
REER vs CELI pour contribuables québécois : quand cotiser à chacun
Calendrier stratégique pour les cotisations REER et CELI si vous êtes contribuable québécois, incluant l’impact des taux fiscaux Québec et fédéral.
Sources : Agence du revenu du Canada, Revenu QuébecDernière révision le Voir les sources
Prochaine étape
Prêt à mettre ce guide en pratique ?
Lisez d’autres articles sur ce sujet, ou passez à la page du service correspondant lorsque vous êtes prêt à agir sur ce que vous venez de lire.
Choisir quand cotiser au REER ou au CELI influence votre impôt Québec et fédéral, vos remboursements et votre marge de manœuvre. Voici comment temporiser selon votre revenu, vos loyers et vos objectifs.
REER : réduire l’impôt maintenant
- Déduction immédiate sur le revenu imposable Québec et fédéral.
- Idéal si vous êtes dans une tranche élevée aujourd’hui et plus basse à la retraite.
- Remboursement potentiel à réinvestir, à utiliser pour dettes ou pour un fonds de travaux locatifs.
- Date limite : les 60 premiers jours de l’année suivante. Pour l’année d’imposition 2025, c’était le 2 mars 2026 ; pour 2026, la date limite est le 1er mars 2027. Après cette date, la cotisation s’applique à l’année suivante.
CELI : croissance et retraits libres d’impôt
- Aucune déduction à l’entrée, mais croissance et retraits libres d’impôt.
- Utile si votre revenu actuel est faible ou si vous voulez de la flexibilité (fonds d’urgence, rénovations).
- Les retraits libèrent de l’espace l’année suivante ; pratique pour coussin locatif.
Comment trancher selon votre profil
Salarié ou consultant à revenu élevé (Montréal)
- Priorisez le REER pour capter la déduction ; investissez une partie du remboursement dans le CELI.
Propriétaire de plex
- Revenu stable/élevé : REER pour déductions ; CELI pour fonds de réserve et vacance.
- Revenu variable : CELI d’abord pour liquidités, REER quand le revenu monte pour optimiser la déduction.
Travailleur autonome ou jeune entreprise
- Commencez par le CELI pour la liquidité. Ajoutez le REER quand le revenu grimpe pour réduire l’impôt.
- Surveillez l’espace REER ; évitez les cotisations excessives.
Tactiques de calendrier
- Maximiser le CELI en janvier pour plus de croissance libre d’impôt.
- Cotiser au REER avant la date limite si l’année a été forte et que vous voulez un remboursement.
- Prélèvements mensuels pour lisser le flux de trésorerie.
- Automatiser le transfert d’une partie du remboursement REER vers le CELI.
Erreurs à éviter
- Cotisation excessive au REER ou au CELI (pénalités).
- Ignorer l’espace REER de votre avis de cotisation.
- Retirer trop tôt du REER (retenue et impôt), alors que le CELI peut couvrir les besoins court terme.
- Oublier que l’espace CELI se recrée l’année suivante seulement.
FAQ
Dois-je cotiser au REER si mon revenu est faible cette année ?
Souvent non ; utilisez le CELI et gardez l’espace REER pour une année à revenu élevé.
Puis-je utiliser un remboursement REER pour mon immeuble ?
Oui, plusieurs propriétaires financent des réparations ou la vacance avec leur remboursement. Gardez un coussin CELI pour la flexibilité.
REER/CELI affectent-ils la TPS/TVQ ?
Non, ces comptes sont liés au revenu et à l’épargne, pas aux taxes de vente.
Puis-je cotiser aux deux ?
Oui. Beaucoup alimentent le CELI mensuellement et le REER quand le revenu est plus fort ou proche de la date limite.
Comment fonctionnent les retraits ?
Retrait REER = imposable avec retenue. Retrait CELI = libre d’impôt ; l’espace revient l’année suivante.
Besoin d’aide pour votre situation ?
Si vous êtes salarié, consultant ou propriétaire locatif au Québec et voulez optimiser le timing REER vs CELI, contactez TaxCove. Nous harmonisons économie d’impôt, flux de trésorerie et travaux immobiliers.
Avis important : Cet article fournit de l’information générale seulement et ne constitue pas un conseil fiscal personnalisé. Les règles peuvent changer et comporter des exceptions ; validez votre situation avec un professionnel ou les autorités fiscales.
Sources officielles utilisées dans cet article
Chaque règle, date et seuil de ce guide provient des sources officielles ci-dessous.
Dernière révision le
- ARC — Ligne 20800, déduction pour REER(s’ouvre dans un nouvel onglet) – Agence du revenu du Canada
- ARC — Qu'est-ce qu'un CELI(s’ouvre dans un nouvel onglet) – Agence du revenu du Canada
- ARC — Retirer un montant d'un CELI(s’ouvre dans un nouvel onglet) – Agence du revenu du Canada
- Revenu Québec — Ligne 214, déduction pour REER ou régime de pension agréé collectif(s’ouvre dans un nouvel onglet) – Revenu Québec
Prochaine étape
Besoin d’aide pour appliquer cela à votre situation fiscale au Québec ?
Si cette question de planification touche votre dossier, contactez TaxCove pour valider la meilleure prochaine étape avant la production.
Vous savez de quelle déclaration vous avez besoin ? Commencez en ligne. Pas encore certain ? Écrivez-nous d’abord, sans envoyer de documents.
Ressource de préparation
Liste de vérification des documents d’impôts du Québec
Recevez la liste de préparation par courriel, puis utilisez le formulaire sécurisé seulement lorsque vous êtes prêt à transmettre des renseignements fiscaux.
Prochaines étapes
D’autres guides et services sur ce sujet.
Planification fiscale
Listes de vérification, arbitrages REER/CELI et taux marginaux — les lectures de planification utiles avant de choisir un service.
Contact
Contactez l’équipe fiscale et comptable à Montréal pour confirmer le bon service, poser vos questions et préparer la prochaine étape.
Déclaration d’impôts en ligne sécurisée
Faire ses impôts en ligne au Québec avec une déclaration de revenus préparée à distance, ouverture bilingue, pièces sécurisées et prochaines étapes claires.
Articles connexes
D’autres guides et services sur ce sujet.
REER vs remboursement d’hypothèque vs CELI : que prioriser pour un contribuable québécois ?
Comment arbitrer entre REER, remboursement d’hypothèque et CELI pour un contribuable résident au Québec, avec exemples chiffrés.
Comment votre taux marginal d’impôt au Québec peut influencer l’économie fiscale du REER
Exemples illustratifs de l’effet possible du taux marginal sur l’économie fiscale du REER au Québec, sans assimiler la déduction à un montant final à recevoir.
Utiliser les cotisations REER pour lisser les années de revenu élevé au Québec
Comment planifier les déductions REER durant les années de revenu élevé au Québec en tenant compte des retraits futurs imposables.